Portée par l’essor des énergies renouvelables, l’électrification des usages et la multiplication des épisodes de prix négatifs, la flexibilité s’impose aujourd’hui comme un pilier de la transition énergétique. En France, les besoins pourraient presque tripler d’ici 2035, passant d’environ 13 GW aujourd’hui à 35 GW selon les projections de RTE.
Découvrez notre étude:
> Wavestone – Flexibilité électrique 2026
>> Consulter le document
Cette évolution dépasse largement le simple équilibre du système électrique. Elle transforme les modèles économiques des énergéticiens, attire de nouveaux investisseurs et fait émerger de nouveaux usages. Dans ce contexte, la création de valeur repose de plus en plus sur la capacité à piloter, agréger et optimiser les flexibilités grâce à la donnée et à l’intelligence artificielle.
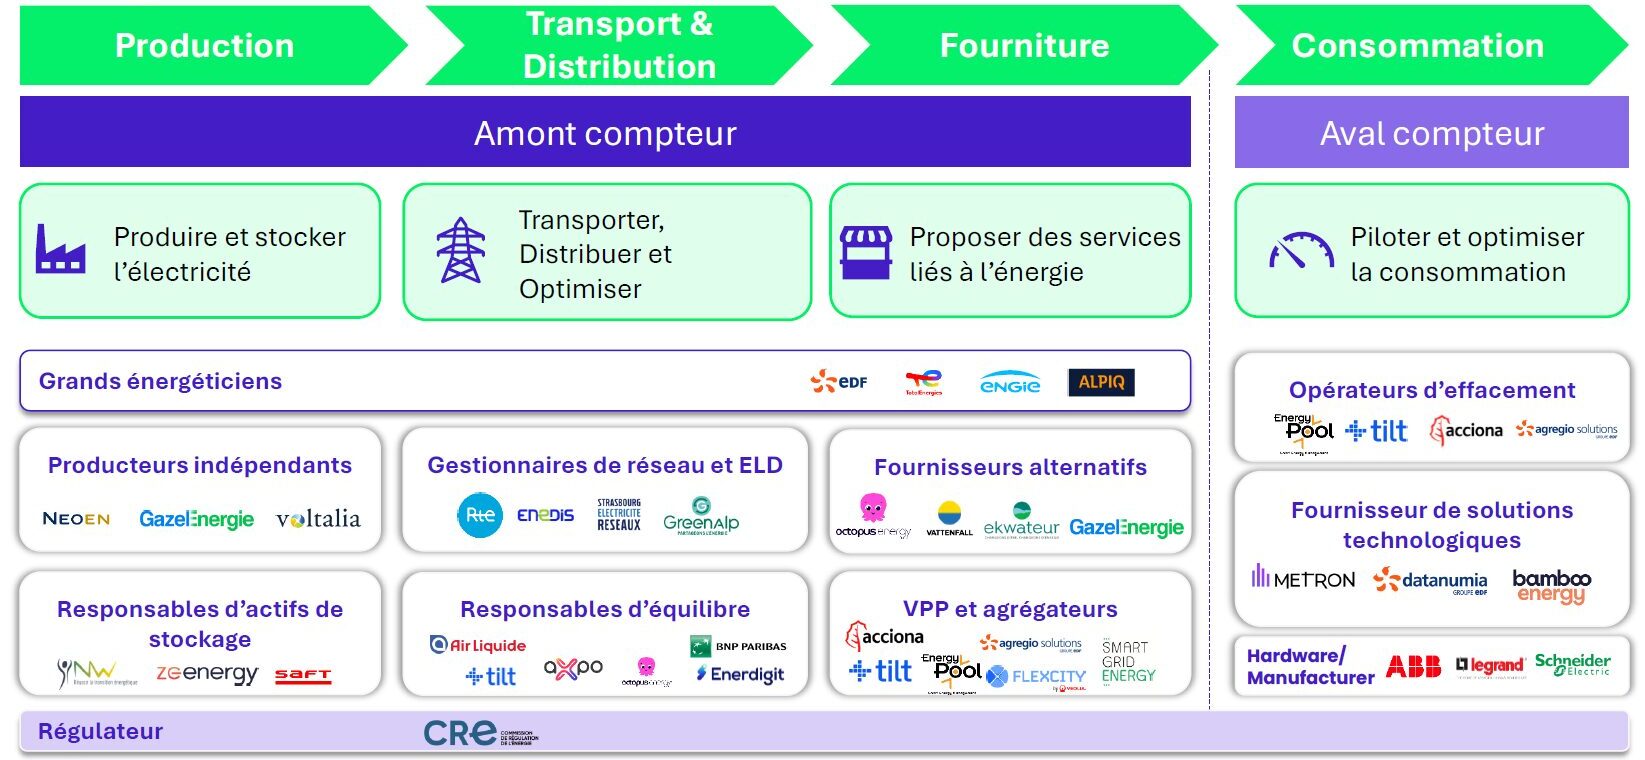
La flexibilité intervient sur l’ensemble de la chaîne de valeur de l’énergie:
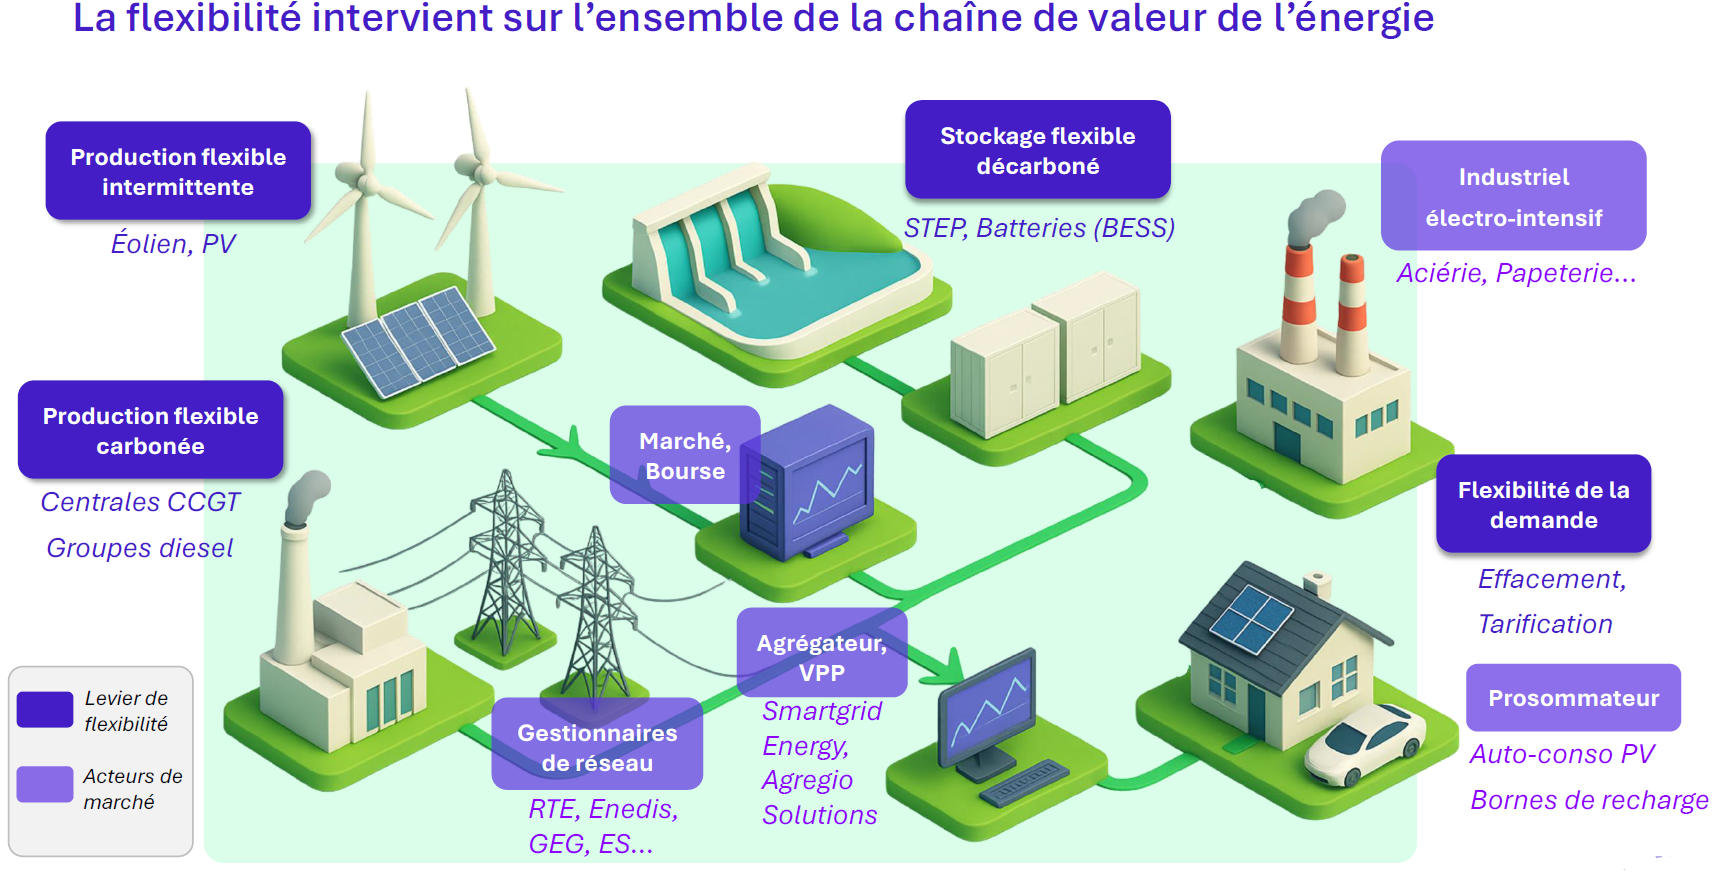
La flexibilité électrique mobilise une multitude de parties prenantes:
2026, une année charnière pour le marché de la flexibilité
Une volatilité des marchés qui redéfinit les modèles économiques
L’équilibre historique du système électrique français évolue rapidement. D’un côté, la consommation d’électricité progresse moins vite qu’anticipé ; de l’autre, la production renouvelable poursuit sa croissance, tandis que le parc nucléaire retrouve progressivement des niveaux élevés de disponibilité. Cette combinaison multiplie les situations de surabondance ponctuelle de production.
En 2025, les épisodes de prix négatifs ont représenté près de 6 % du temps sur le marché français. Ce signal traduit un besoin croissant de synchronisation entre production et consommation. La capacité à décaler un usage, stocker une énergie disponible ou ajuster une injection devient dès lors une source de revenus à part entière, en permettant de tirer parti d’écarts de prix plus fréquents et plus marqués.
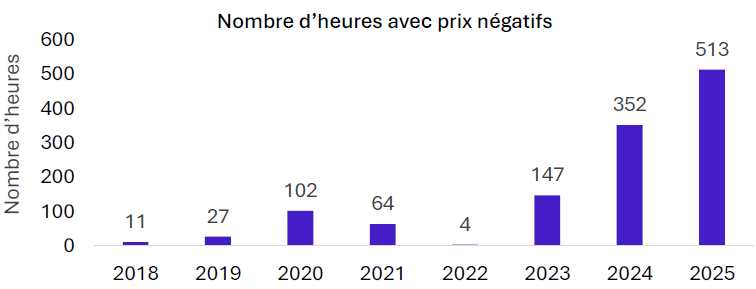
Source: données EPEX – Analyse de données RTE
Une refonte réglementaire qui accélère la maturité du marché
L’année 2026 marque également un tournant réglementaire avec l’évolution simultanée de plusieurs mécanismes structurants : mise en œuvre de NEBCO (Notification d’Echange de Blocs de Consommation, réforme du MECAPA (Mécanisme de Capacité) vers un modèle centralisé et décarboné, suppression de l’AOFD (Appel d’Offres Flexibilité Décarbonées) et nouvelles obligations de participation au MA (Mécanisme d’Ajustement) pour certaines installations renouvelables.
Au-delà de leur dimension technique, ces évolutions redéfinissent les conditions de valorisation des actifs. Elles favorisent l’émergence de stratégies multi-mécanismes, dans lesquelles un même actif peut être mobilisé sur plusieurs horizons et pour plusieurs services. La résilience économique repose donc moins sur un revenu unique que sur la capacité à combiner et sécuriser plusieurs sources de rémunération.
Les batteries, symbole de la flexibilité dynamique
Le fort développement des systèmes de stockage par batteries illustre cette transformation. En l’espace de six ans, le parc français est passé d’environ 50 MW à près de 1,6 GW installés1. Plus des deux tiers de ces capacités sont raccordés aux réseaux de distribution, tandis qu’une part croissante des projets vise des installations de grande taille connectées au réseau de transport.
Aujourd’hui, les projets en file d’attente représentent une capacité de 14 GW selon RTE, avec un nombre croissant de projets de méga-batteries en attente sur le réseau de transport.
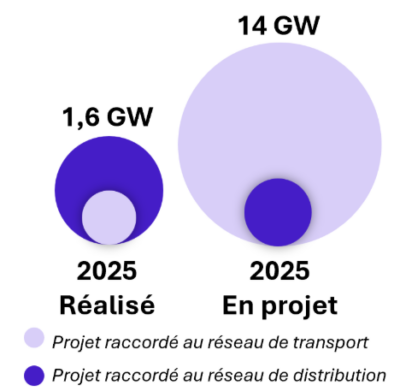
Source: RTE baromètre 2024 des flexibilités de la consommation, Bilan électrique 2024, ALLICE – Effacement dans les unités de productions industrielles
Cette dynamique tient à la polyvalence des batteries. Elles peuvent être mobilisées pour les services système, l’arbitrage sur les marchés de l’électricité ou la gestion de contraintes locales. Elles incarnent ainsi le passage d’une flexibilité historiquement assurantielle, sollicitée de manière ponctuelle, à une flexibilité dynamique, pilotée quotidiennement selon les signaux techniques et économiques du système.
L’électrification fait émerger une nouvelle génération d’actifs flexibles
L’électrification transforme enfin la nature des gisements disponibles. Alors que les mécanismes traditionnels reposaient largement sur de grands consommateurs industriels, de nouveaux actifs apparaissent : data centers, solutions de Vehicle-to-Grid, pompes à chaleur, e-boilers ou équipements intelligents dans les bâtiments.
Ces usages restent à des niveaux de maturité variables, mais leur potentiel est significatif. Les data centers pourraient, par exemple, représenter entre 549 MW et 3 731 MW de flexibilité à horizon 20352. La flexibilité tend ainsi à se diffuser sur l’ensemble des usages électrifiés, à condition de lever les enjeux de pilotage, d’interopérabilité et d’intégration aux mécanismes de marché.
De nouveaux business modèles orientés autour de 3 grands gisements de valeur
L’orchestration multi-mécanismes, une clé de la performance économique
La transformation réglementaire et l’arrivée de nouveaux actifs redessinent les modèles d’offre. La rentabilité ne dépend plus uniquement de la participation à un marché donné. Les développeurs, producteurs et agrégateurs cherchent désormais à combiner arbitrage sur les marchés de l’énergie, mécanisme d’ajustement, capacité et services système selon les caractéristiques de leurs actifs.
Cette logique favorise la constitution de portefeuilles hybrides associant, par exemple, batteries, production renouvelable et capacités d’effacement. La complémentarité des profils permet de lisser les revenus et de réduire l’exposition à la volatilité d’un mécanisme unique. La création de valeur se déplace donc de la seule performance technique de l’actif vers la qualité de sa stratégie de valorisation et la capacité à orchestrer l’ensemble du portefeuille.
La consommation un actif de flexibilité stratégique
La flexibilité se développe désormais tout autant du côté de la demande que de l’offre. Les industriels électro-intensifs peuvent adapter certains procédés aux signaux du marché et du réseau, afin de réduire leurs coûts tout en contribuant à l’équilibre du système. L’électrification des méthodes de production de chaleur, notamment via les pompes à chaleur industrielles et les e-boilers, étend encore le potentiel de modulation.
Le résidentiel et le tertiaire constituent également un gisement stratégique. Bornes de recharge, équipements thermiques et systèmes de gestion énergétique des bâtiments pourraient participer de façon croissante aux mécanismes de flexibilité. Selon les projections de RTE, ces usages pourraient couvrir jusqu’à 40 % des besoins de flexibilité à horizon 20303. La consommation cesse ainsi d’être une variable simplement subie pour devenir une ressource pilotable et valorisable.
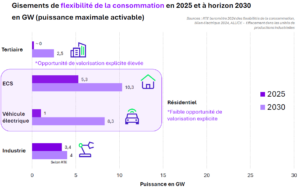
Source: RTE baromètre 2024 des flexibilités de la consommation, Bilan électrique 2024, ALLICE – Effacement dans les unités de productions industrielles
Flexibilités locales et solutions d’hybridation, les nouveaux relais de croissance
La multiplication des contraintes sur les réseaux de distribution ouvre un troisième gisement de valeur, plus local et plus décentralisé. Les infrastructures de recharge, les systèmes de stockage distribués, les data centers ou certains sites industriels peuvent contribuer à répondre à des besoins propres à une zone géographique, au plus près des contraintes du réseau.
Dans le même temps, les projets hybrides se développent. Associer une installation solaire ou éolienne à une batterie permet de limiter les écrêtements, de déplacer l’injection vers des périodes plus favorables et de diversifier les mécanismes mobilisables. À terme, la valeur reposera de plus en plus sur la capacité à coordonner des actifs hétérogènes et à articuler les besoins nationaux avec les contraintes locales.
Wavestone identifie 3 tendances fortes qui façonneront le marché à horizon 2035
La flexibilité devient une infrastructure critique du système électrique
La flexibilité a longtemps été considérée comme un mécanisme technique destiné à maintenir l’équilibre entre production et consommation. Cette vision n’est plus adaptée à la trajectoire du système électrique français. Avec la montée en puissance des énergies renouvelables et l’électrification des usages, elle devient progressivement une composante structurante du réseau.
Les projections de RTE illustrent l’ampleur du défi : les besoins pourraient passer d’environ 13 GW aujourd’hui à 25 GW dès 2030, puis 35 GW à horizon 2035. Cette croissance traduit un système dans lequel l’adaptation de la consommation, du stockage et de la production aux conditions du réseau devient permanente. Les énergies renouvelables elles-mêmes peuvent contribuer à cette flexibilité, notamment via la valorisation des écrêtements, leur couplage avec du stockage et leur participation à plusieurs mécanismes.
La flexibilité suivra une trajectoire comparable à celle des réseaux électriques, peu visible pour le consommateur final mais indispensable à l’intégration des EnR, à la sécurité d’approvisionnement et à la compétitivité du système.
La flexibilité gagne en attractivité et se financiarise
L’arrivée de fonds d’infrastructure et de private equity constitue l’un des signes les plus visibles de la maturité du marché. Longtemps développé par les énergéticiens et quelques agrégateurs spécialisés, le secteur attire désormais des investisseurs qui considèrent certains actifs de flexibilité comme de véritables infrastructures énergétiques. L’investissement d’Ardian, via son fonds ACEEF, dans UNITe illustre cette dynamique autour de portefeuilles combinant plusieurs technologies4.
Cette financiarisation ne concerne pas uniquement les actifs physiques. Les opérations réalisées autour de Tilt Energy, GridBeyond, Bamboo Energy ou EnergyPool témoignent également de l’intérêt pour les plateformes capables d’agréger, de piloter et de valoriser des ressources flexibles5. Pour ces investisseurs, la décision dépend autant de la technologie que de la visibilité des revenus, de leur diversification et de leur résistance aux évolutions de marché.
Concrètement, une batterie n’est plus seulement perçue comme un équipement technique. Elle est aussi analysée comme un actif susceptible de générer plusieurs flux financiers au cours de sa durée de vie. Cette logique rapproche progressivement la flexibilité des modèles de financement déjà observés dans les énergies renouvelables.
Les acteurs capables de démontrer la robustesse de leurs revenus et la résilience de leurs portefeuilles disposeront d’un avantage déterminant pour attirer les capitaux nécessaires au changement d’échelle du marché.
La donnée et l’IA deviendront un avantage compétitif déterminant pour arbitrer entre les différents mécanismes de valorisation.
Le développement des actifs constitue une condition nécessaire à l’essor de la flexibilité, mais il ne suffira pas à garantir la création de valeur. À mesure que les portefeuilles se diversifient et que les mécanismes de rémunération se multiplient, les décisions opérationnelles deviennent plus nombreuses, plus rapides et plus interdépendantes.
Pour les exploitants, le premier enjeu consiste à coordonner des portefeuilles associant batteries, production renouvelable, effacement et nouveaux usages électrifiés. Pour les producteurs, il s’agit de mieux prévoir la production et les prix afin d’injecter, stocker ou vendre aux moments les plus pertinents. Pour les agrégateurs et les acteurs de marché, l’enjeu est d’arbitrer en permanence entre énergie, ajustement, capacité, réserves et mécanismes locaux, dont l’attractivité varie selon les conditions du système.
La donnée et l’intelligence artificielle deviennent donc une couche d’infrastructure essentielle. Les modèles de prévision anticipent la production, la consommation et les signaux de prix. Les algorithmes d’optimisation sélectionnent les actifs et les mécanismes à mobiliser. L’automatisation permet enfin d’exécuter ces décisions à une échelle et à une fréquence incompatible avec un pilotage exclusivement manuel.
Les leaders de demain ne seront pas nécessairement ceux qui possèdent le plus d’actifs, mais ceux qui sauront le mieux prévoir, piloter et arbitrer leur valeur.
Conclusion
Portée par des prix de marché plus volatils, la multiplication des actifs flexibles et l’évolution du cadre réglementaire, la flexibilité quitte progressivement son rôle historique de mécanisme assurantiel pour devenir un véritable objet économique au cœur des marchés de l’énergie et de l’équilibrage. Dans ce contexte, la donnée et l’intelligence artificielle deviennent des facteurs clés de compétitivité pour piloter, valoriser et arbitrer les actifs de flexibilité.
Face à la décentralisation de la production et du stockage, à l’électrification des usages et au développement de nouvelles infrastructures telles que les data centers, les acteurs de la filière doivent s’adapter à un environnement en évolution permanente. Wavestone accompagne les énergéticiens, agrégateurs, industriels et gestionnaires de réseau dans toutes les dimensions de ces transformations, de la définition de leur stratégie jusqu’au pilotage opérationnel de leurs projets.
Notre étude, fondée sur une dizaine d’entretiens d’experts et sur les analyses croisées de Wavestone, propose une grille de lecture pour aider producteurs, industriels, agrégateurs, investisseurs et gestionnaires de réseau à anticiper la recomposition du marché français de la flexibilité. Pour aller plus loin et découvrir l’ensemble de nos analyses et convictions, nous vous invitons à consulter l’étude complète.
> Wavestone – Flexibilité électrique 2026